税関事後調査と加算税の完全実務ガイド
『税関事後調査の完全実務ガイド』と題し、事後調査の具体的なプロセスと加算税のペナルティ構造、そして企業が取るべき防衛策について解説いたします。
本ガイドでは、『税関』と『輸入者』という2つの主体がどのような関係で手続きを進めるのか、そしていかにして余分な追徴税額を防ぐかという実務ポイントを網羅しております。
本資料の目的
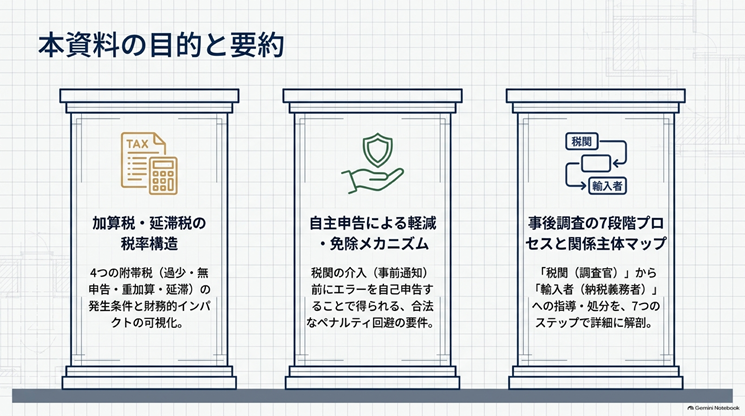
このページでは3つの要点について解説します。
1つ目は、過少申告・無申告・重加算・延滞という4つの附帯税の発生条件と財務的インパクトの把握です。
2つ目は、税関から事前通知を受ける前に自らエラーを申告する『自主申告』によるペナルティ免除・軽減メカニズムです。
そして3つ目が、事前通知から最終納付に至る事後調査の7段階プロセスの解剖です。この3点を理解することで、企業の税務リスクを最小化できます。
関係主体の定義
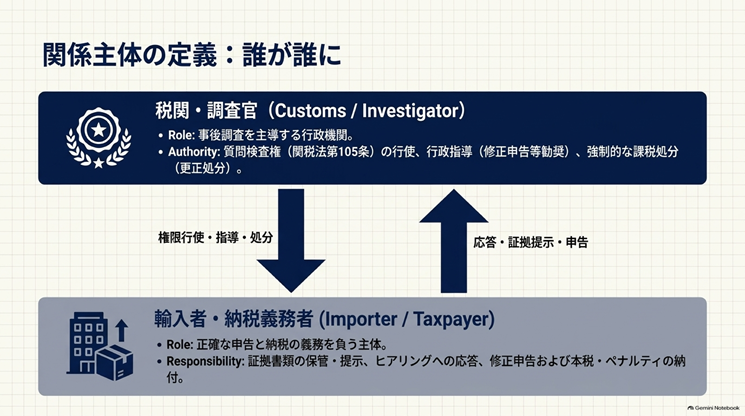
まず、本手続きにおける『誰が誰に』という関係主体を整理します。
主体の1つ目は行政機関である『税関・調査官』です。
関税法第105条に基づく質問検査権を行使し、行政指導や更正処分を行う権限を持っています。
対する2つ目の主体は『輸入者・納税義務者』です。
正確な申告と納税の義務を負い、証拠書類の提示やヒアリング応答、修正申告と納付を行う責任があります。
この両者の関係性を軸に手続きが進みます。
4つの附帯税の基本構造
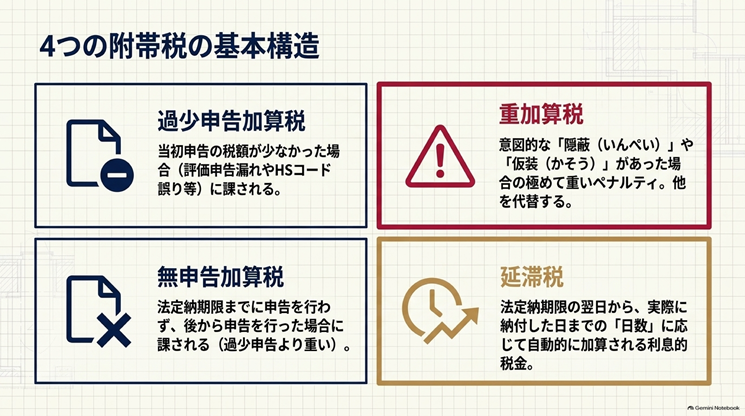
事後調査で問題が発見された場合に課される4つの附帯税について説明します。
当初申告額が不足していた場合に課されるのが『過少申告加算税』、法定期限までに申告自体をしなかった場合に課されるのが『無申告加算税』です。
また、意図的な隠蔽や仮装といった悪質行為があった場合は、他を代替して『重加算税』が課されます。
さらに、納期限の翌日から納付日までの日数に応じて自動加算される利息的税金が『延滞税』です。
加算税率と「自主申告」による軽減マトリクス
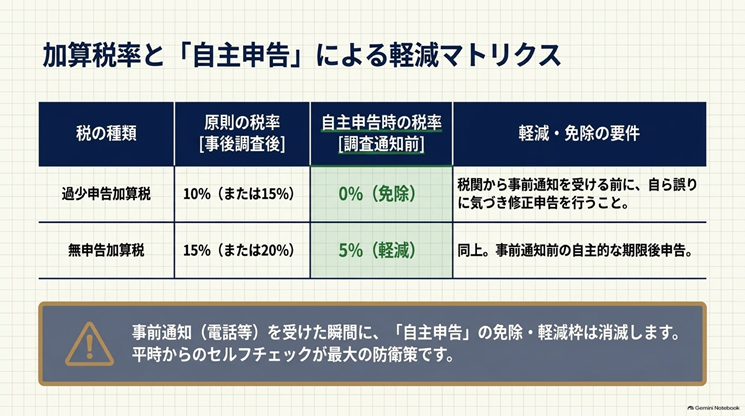
こちらの表は、加算税率と自主申告による軽減効果を示しています。
通常、事後調査後に過少申告が発覚すると10%(または15%)の加算税がかかりますが、税関からの事前通知前に自ら気づいて修正申告を行えば0%(全額免除)となります。
無申告の場合も通常15%(または20%)のところが、事前通知前なら5%に軽減されます。
ただし、税関から電話等の事前通知を受けた瞬間に自主申告の軽減枠は消滅しますので、平時のセルフチェックが不可欠です。
重加算税と延滞税のメカニズム
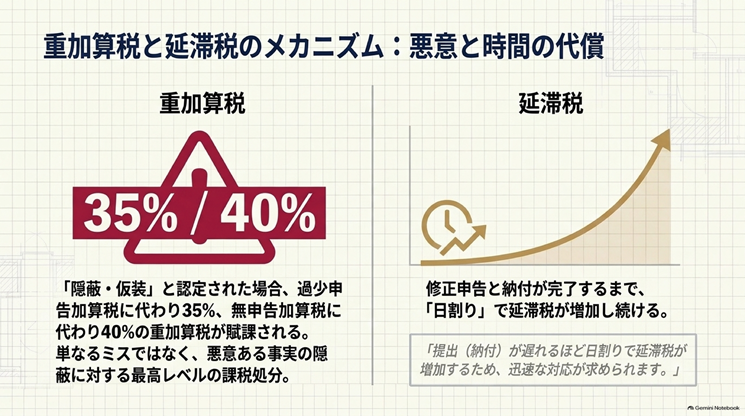
次に、最も重いペナルティである重加算税と延滞税について解説します。
事実の『隠蔽・仮装』と認定された場合、過少申告加算税に代わり35%、無申告加算税に代わり40%の重加算税が賦課されます。
これは単なる不注意ではなく悪意ある行為に対する最高レベルの課税処分です。
また、延滞税は修正申告と納付が完了するまで日割りで増加し続けるため、指摘を受けた後は一刻も早い対応が求められます。
税関事後調査:7つのステップ全体像
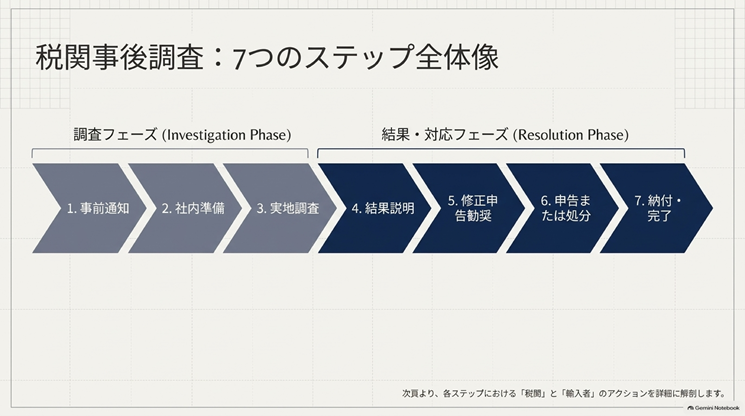
ここからは、税関事後調査のプロセスを7つのステップで見ていきます。
調査は大きく2つのフェーズに分かれます。
前半の『調査フェーズ』は、①事前通知、②社内準備、③実地調査の3ステップです。
後半の『結果・対応フェーズ』は、④結果説明、⑤修正申告の勧奨、⑥修正申告または更正処分、⑦納付・完了までの4ステップで構成されます。
Step 1-2:事前通知と社内準備
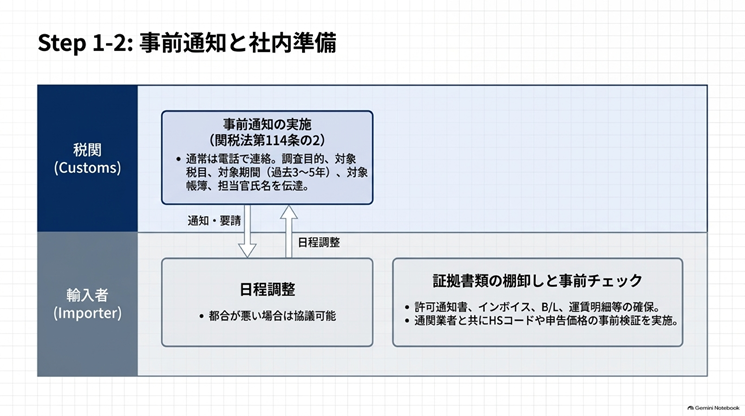
ステップ1と2は事前通知と社内準備です。
税関は関税法第114条の2に基づき、電話等で調査目的や過去3〜5年の対象期間、対象帳簿、担当官名を事前通知します。
通知を受けた輸入者は、都合が悪い場合は日程調整を協議しつつ、許可通知書やインボイス、B/L、運賃明細などの証拠書類を揃え、通関業者と共に事前検証を行います。
Step 3:実地調査・立入検査
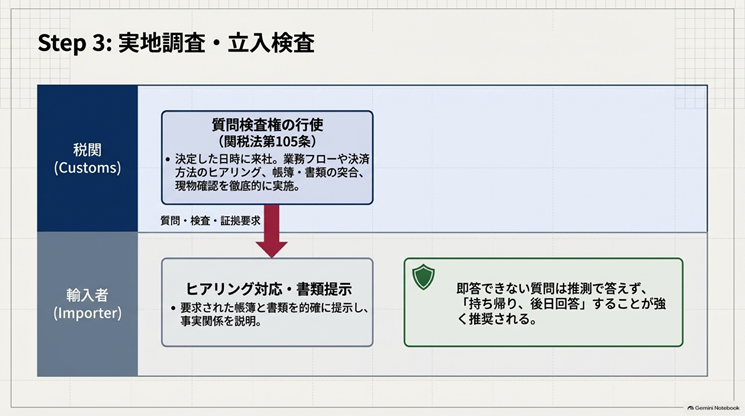
ステップ3は実地調査です。
税関調査官が来社し、関税法第105条の質問検査権に基づき、業務フローのヒアリングや帳簿・書類の突合を実施します。
輸入者側の重要な実務対応として、要求された書類を的確に提示することに加え、即答できない質問に対して推測で答えず『持ち帰り、後日回答する』ことが強く推奨されます。
Step 4-5:結果説明と行政指導
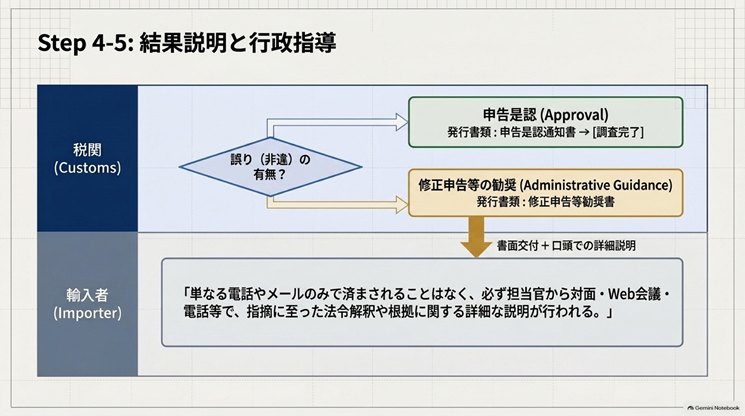
ステップ4と5は調査結果の説明と行政指導です。
非違(誤り)がない場合は『申告是認通知書』が交付されて終了します。
誤りがある場合は行政指導として『修正申告等勧奨書』が送達されます。
税関は単なる電話通知等で済ませるのではなく、必ず対面やWeb会議、電話等で、指摘に至った法令解釈や根拠に関する詳細な説明を行います。
Step 6:修正申告 vs 更正処分
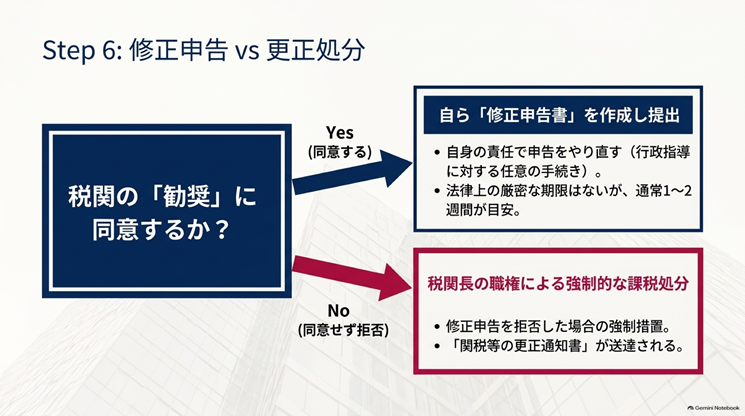
ステップ6は、税関の勧奨に対する対応の分岐点です。
税関の指摘に同意する場合は、輸入者自らが『修正申告書』を作成して提出します。
これは任意の手続きで、通常1〜2週間が目安となります。
一方、勧奨に同意せず拒否した場合は、税関長が職権で強制的に課税する『更正処分』に移行し、関税等の更正通知書が送達されます。
Step 7:本税・加算税等の納付と完了
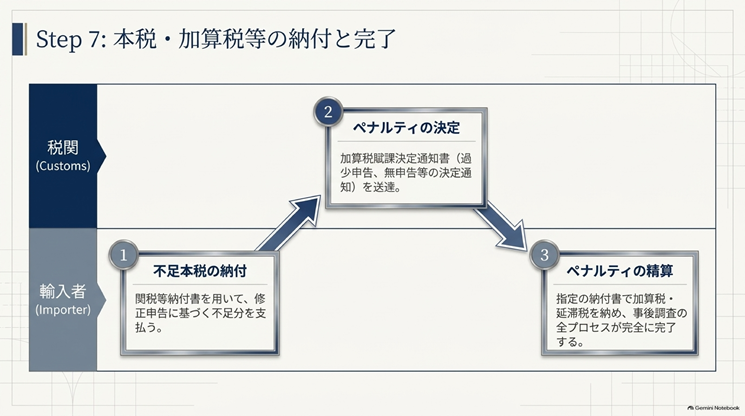
最終ステップ7は納付と完了です。
プロセスは3段階で進みます。
まず輸入者が修正申告に基づき関税等納付書で不足本税を納付します。
次に税関から加算税賦課決定通知書が送達されペナルティ額が確定します。
最後に指定納付書で加算税と延滞税を精算することで、事後調査の全プロセスが完了します。
リスクとタイムラインの相関
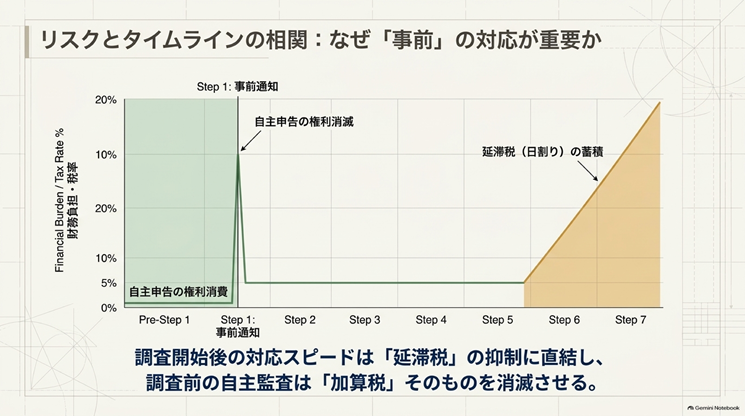
こちらのグラフは、時間経過と財務負担のリスク相関を示しています。
Step 1の事前通知を受けた瞬間に自主申告の権利(加算税免除)が失われます。
また、Step 5以降の手続きが長引くほど、日割り計算の延滞税が積み上がります。
つまり、『調査開始後のスピードは延滞税の抑制に直結し、調査前の自主監査は加算税そのものを消滅させる』という点が極めて重要です。
企業が取るべき3つのアクション
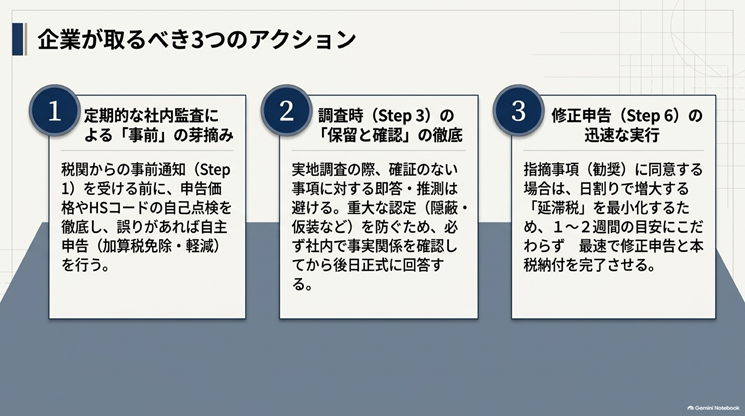
企業が取るべき具体アクションは3点です。
第一に、事前通知を受ける前に定期的な社内監査を行い、誤りがあれば自主申告すること。
第二に、実地調査時は推測で即答せず『保留と確認』を徹底すること。
第三に、修正申告に応じる場合は日割り延滞税を抑えるため最速で本税納付まで完了させることです。
参考資料:主要発行文書と法的事拠
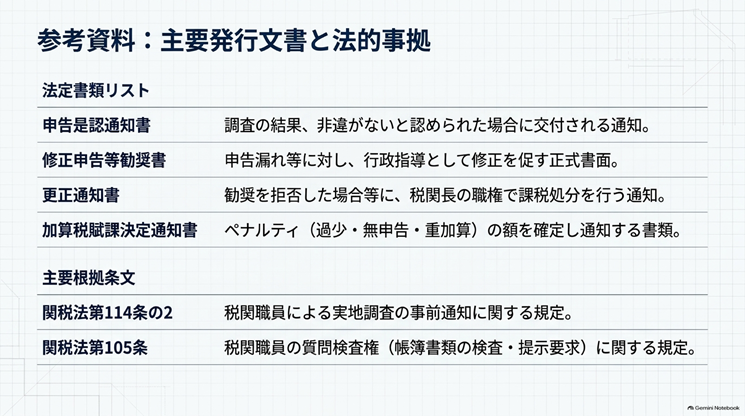
最後に参考資料として、手続き内で交付される法定書類と根拠条文を掲載しております。
事前通知を定める関税法第114条の2や、質問検査権を定める関税法第105条などは実務上の重要拠り所となります。
お問い合わせはこちら
些細なことでも構いません。
お気軽にお問い合わせください。