公開日:
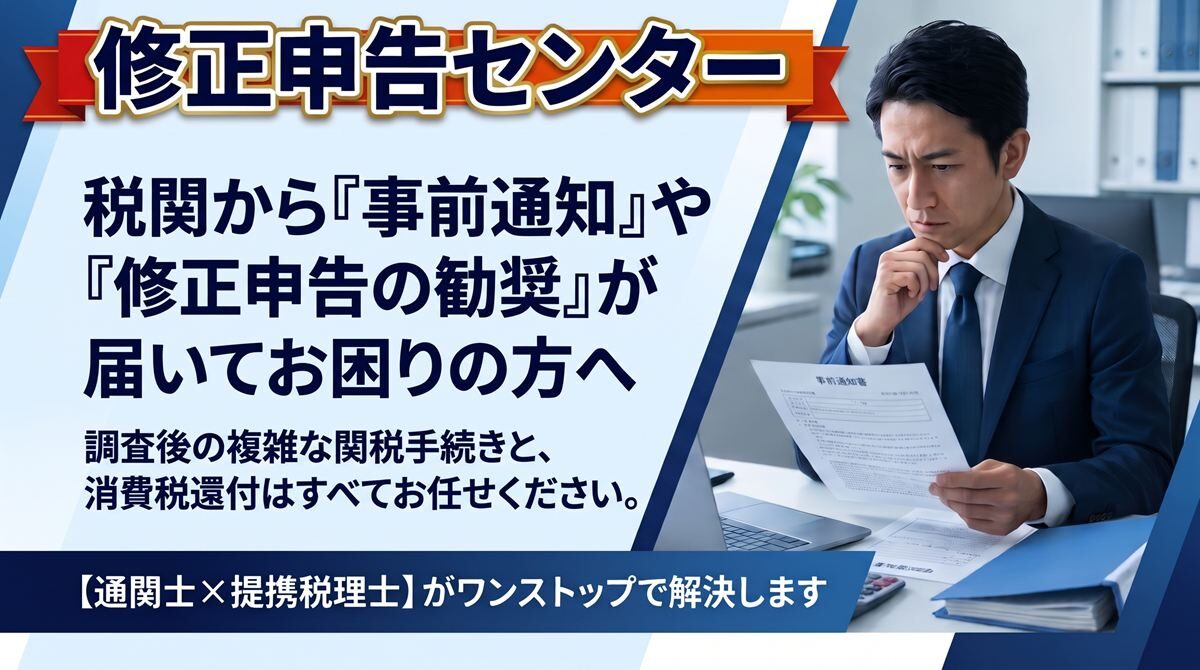
税関からの「事前通知」や「修正申告の勧奨」にお悩みですか? 事後調査後の複雑な関税手続きと消費税還付は、専門機関にすべてお任せください。
このページは、事後調査の「事後処理」に特化した総合窓口です。事前通知を受け取ったばかりの企業様も、まずはこのページをお気に入り登録してください。
事後調査終了後に税関から渡される《調査結果等の説明書》をお持ち込みいただくだけで、関税の修正申告から過去の確定申告(消費税還付)までワンストップで代行します。
事前通知が届いた方へ
事後調査の連絡を受け、不安を感じて検索されたご担当者様へ。
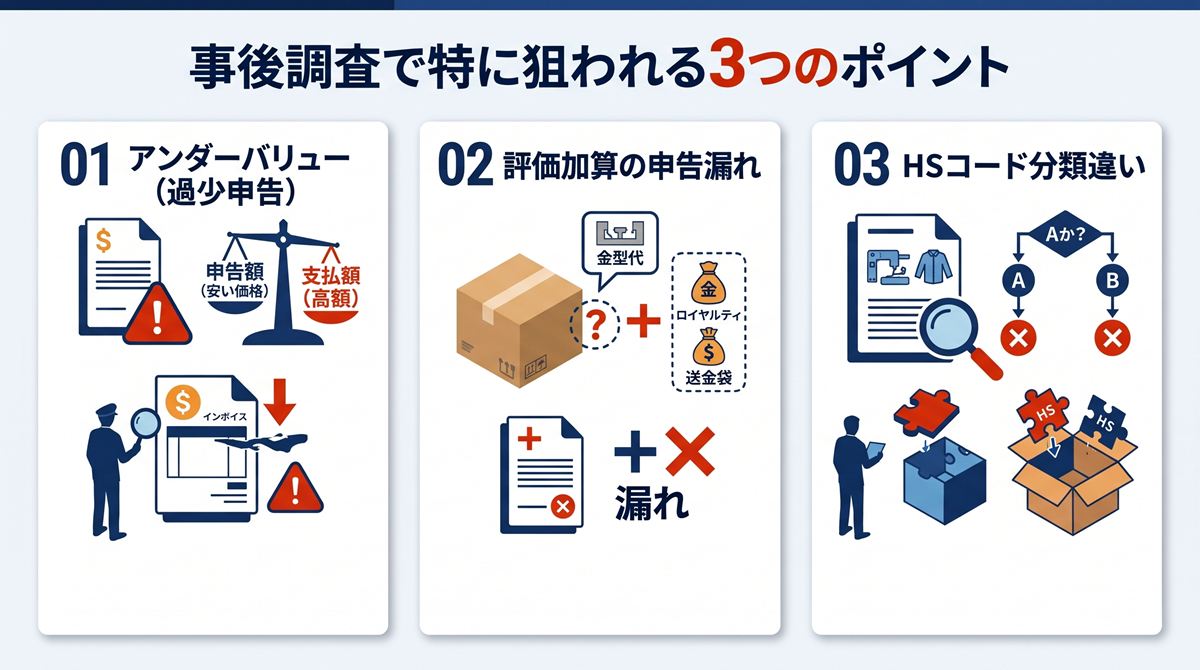
税関の実地調査において特に重点的に確認され、修正申告に発展しやすい代表的なケースをご紹介します。
アンダーバリュー(過少申告)
輸出者が作成したインボイスの単価が、実際の決済金額より低く記載されているケースです。
国際宅急便などで頻発し、日本の輸入者側の確認不足であっても厳しく追及されます。
評価加算の申告漏れ
商品代金以外に支払った費用(金型代、無償支給品の費用、仲介手数料、ロイヤルティ、別途送金した運賃など)を輸入申告価格に加算し忘れているケースです。
関税法上、最も専門的な指摘が入りやすい項目となります。
HSコード(税番)の分類間違い
適用される関税率を左右するHSコードの認識違いです。
税関の分類基準に照らして誤りがあった場合、過去に遡って差額の納付を求められます。
調査完了後に放置や対応が遅れてしまうと
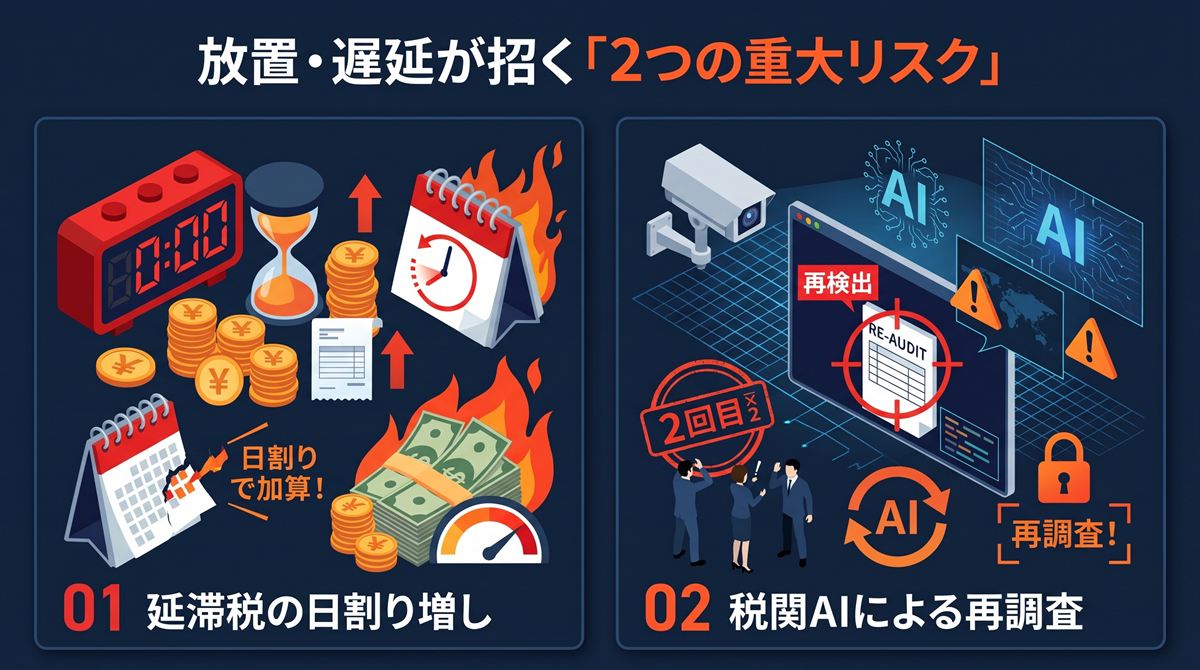
事後調査が終わったからといって、修正申告の対応を遅らせることは非常に危険です。
事後調査後は速やかに専門の通関業者へ依頼していただくのがベストです。
リスク1:延滞税の日割り増し
本来の納税期限の翌日から納付日までの期間に応じて、「延滞税」が日割りで加算されます。
自社で手続きを調べたり、対応を後回しにしたりしている間にも、金銭的負担は日々増大していきます。
リスク2:税関AIによる短期間での「再調査」
近年、税関は不自然な申告データを抽出するAIシステムを導入し、ターゲットの選定精度を飛躍的に向上させています。
修正申告だけを済ませて輸出者への是正指導(根本原因の解消)を放置すると、AIに同じミスを再検知され、短期間で再び事後調査の対象となるリスクがあります。
私どもは手続きの代行だけでなく、二度と指摘を受けないための「解決策と業務フロー改善」も一緒に考えます。
関税の修正申告だけで終わらせると「損」
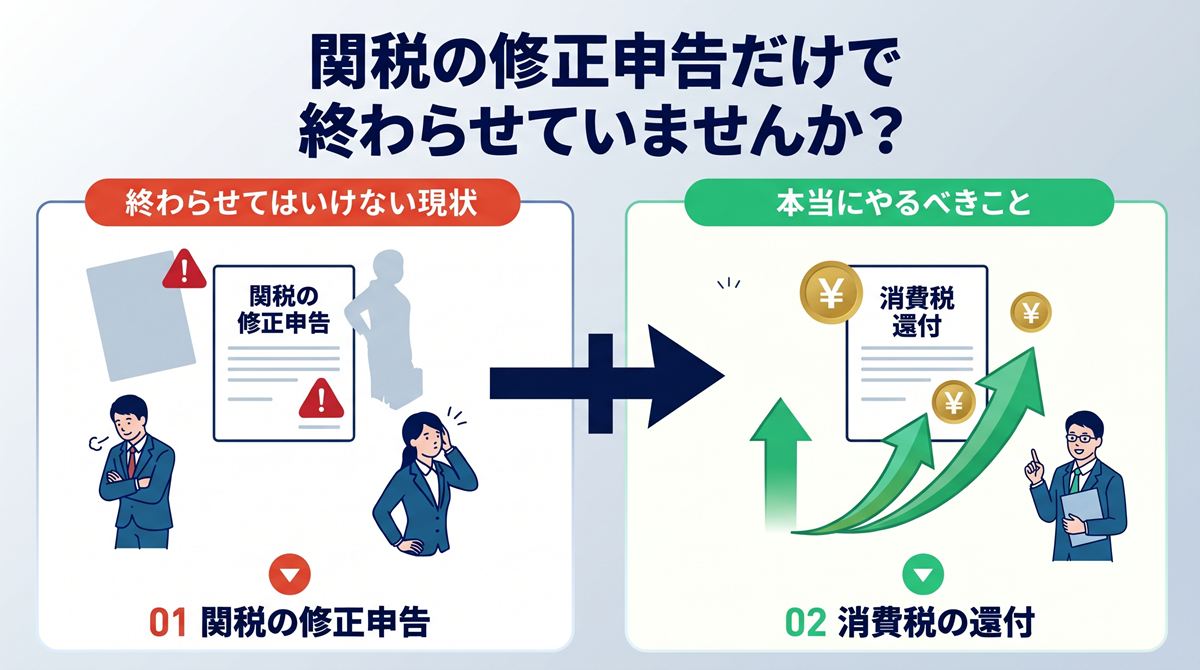
税関への修正申告(輸入消費税の追加納付)を行った場合、過去の自社の確定申告(国内の消費税)をやり直す「更正の請求」を行うことで、納めすぎた消費税が還付される可能性があります。
私どもは単なる修正申告の代行にとどまらず、提携税理士と連携することにより企業様の持ち出しを最小限に抑える独自のスキームを提供しています。
修正申告センターの対応
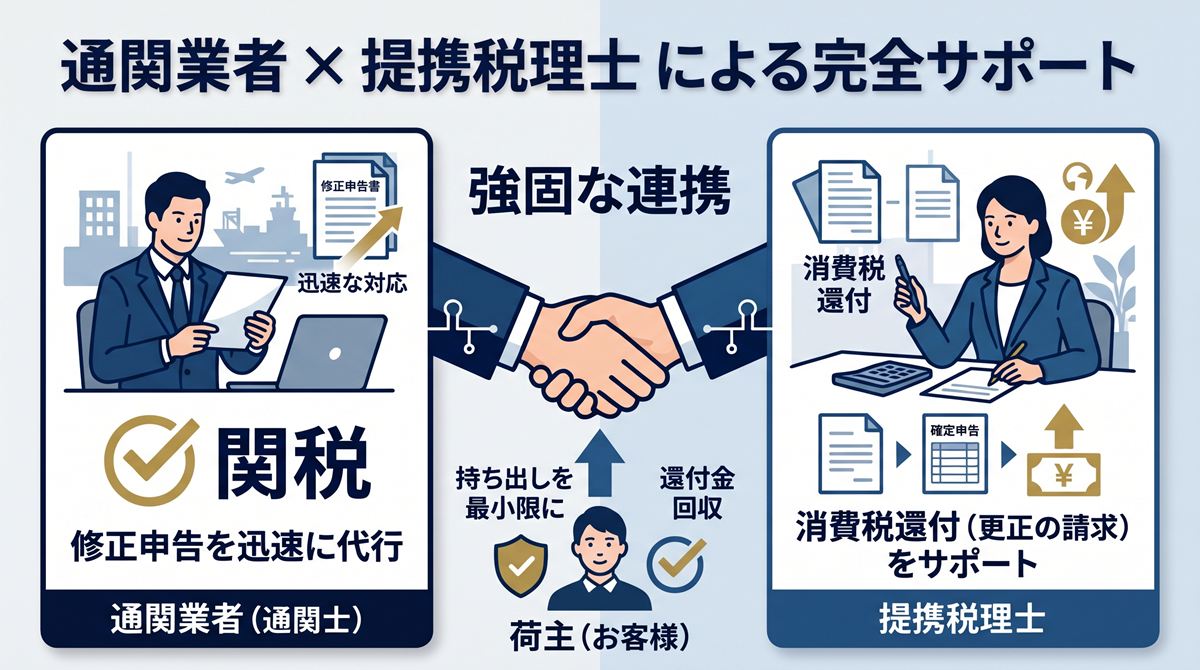
私どもは、修正申告から消費税還付までをシームレスかつ無駄のないコストでご提供します。
STEP1:税関への「修正申告」代行
当社の専任通関士が、税関の指摘内容を正確に反映し、迅速に修正申告書を作成します。
これにより、延滞税の増加を最小限に食い止めます。
STEP2:無料の「還付シミュレーション」
修正申告の結果をもとに、国内消費税の還付見込み額と税理士報酬を天秤にかけたシミュレーションを無料で実施します。
STEP3:「更正の請求」の実行
シミュレーションの結果「還付額が税理士の手数料を上回り、確実にお客様に資金が回収される場合」にのみ、提携税理士による有償手続きへ移行します。
お得にならない場合はSTEP1のみで完了するため、余計な費用が発生する心配は一切ありません。
よくある質問
Aまずは対象となる輸入時のインボイス、AWB(運送状)、実際の海外送金控え(銀行送金明細、PayPalやクレジットカード明細等)を手元に準備し、当社にご相談ください。そのまま放置すると重加算税や延滞税の対象となります。
A手続き自体は可能ですが、関税法に基づいた課税価格の算出や税関との折衝には高度な専門知識が必要です。また、過去数年分の大量の申告を正確にやり直すには多大な労力がかかるため、通関士への依頼が確実です。
Aはい。関税法上、正しい申告と納税を行う義務は日本の輸入者にあります。輸出者の独断であっても、輸入者がペナルティ(過少申告加算税など)を負担し、修正申告を行う必要があります。
A本来の納税期限の翌日から納付日までの期間に応じて「延滞税」が日割りで加算されます。対応が遅れるほど金銭的負担が大きくなるため、調査通知後は速やかな申告が必要です。
A輸入時に追加納付した輸入消費税は、所定の期間内であれば過去の確定申告をやり直す「更正の請求」を行うことで、仕入税額控除として還付を受けられる可能性があります。
A当社では、第1段階で修正申告を終えた後、還付見込み額と提携税理士の手数料を比較計算します。お客様の利益(手残り)が出る場合のみ更正の請求をご提案するため、費用倒れになる心配はありません。
A原則として過去3年間ですが、申告漏れや悪質な仮装・隠蔽があったと判断された場合は、最大過去5年〜7年分まで遡って調査され、修正申告を求められることがあります。
Aもちろんです。法人・個人事業主問わず対応可能です。特に国際宅急便(DHLやFedExなど)を利用する小規模事業者様のアンダーバリュー案件には多数の解決実績があります。
A税関のシステムにAIが導入され、不自然な申告データの抽出精度が上がっているためです。修正申告後に輸出者側への是正指導を行わず、同じミスを繰り返すとすぐに再検知されてしまいます。
Aはい。お客様に代わって当社が仮修正申告書の作成から税関窓口での事前協議、本申告書の提出まで一貫して代行いたします。
事後調査が終わったら
迷わず私どもへご相談ください
事後調査の対応、本当にお疲れ様でした。 実地調査が終わりましたら、税関から交付された「調査結果等の説明書」のコピーをご用意の上、すぐにお問い合わせください。
迅速に税額を確定させ、還付までの道筋をご案内いたします。